El día de hoy, 07 de noviembre del 2019, se publicó en el diario El Peruano la Resolución de Superintendencia N° 226-2019/SUNAT el cual modifica el reglamento del Régimen de Gradualidad con respecto a los numerales 1, 2 y 3 del artículo 174 del código tributario modificado por el Decreto Legislativo N° 1420. Asimismo modifica con un nuevo criterio de gradualidad para el numeral 10 del artículo 175 por no presentar libros electrónicos, es decir, lo incorpora a dicho régimen.
El artículo 3 de dicha resolución modifica los anexos del reglamento del Régimen de Gradualidad:
Artículo 174 numeral 1,2 y 3:
1. Modifíquese el anexo A del Reglamento, en los términos indicados en el anexo 1 de la presente resolución referidos a los numerales 1,2 y 3 del artículo 174
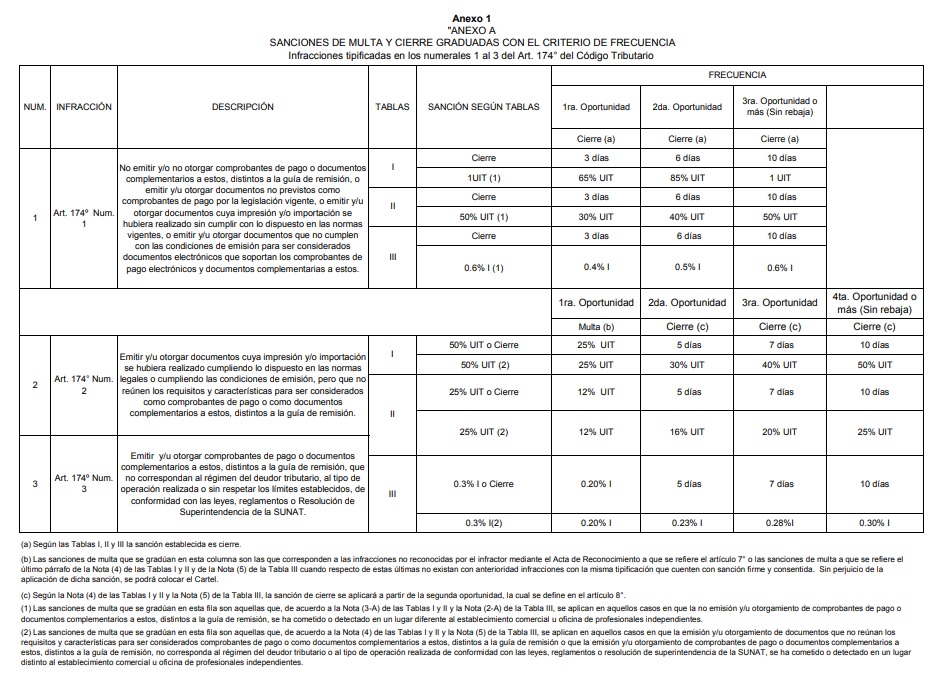
Las disposiciones del Reglamento modificadas a partir del 2 de enero de 2020 se aplican a las infracciones tipificadas en los numerales 1, 2 y 3 del artículo 174 del Código Tributario, cometidas o detectadas a partir del 3 de enero de 2020.
A las infracciones tipificadas en los numerales 1, 2 y 3 del artículo 174 del Código Tributario, cometidas o detectadas hasta el 1 de enero de 2020, se les aplican las disposiciones del Reglamento vigentes a la fecha de su comisión o detección.
Artículo 175 numeral 10 por no presentar libros electrónicos :
2. Incorpórese una octava fila en el rubro correspondiente al artículo 175 del Código Tributario del anexo I del Reglamento, en los términos siguientes: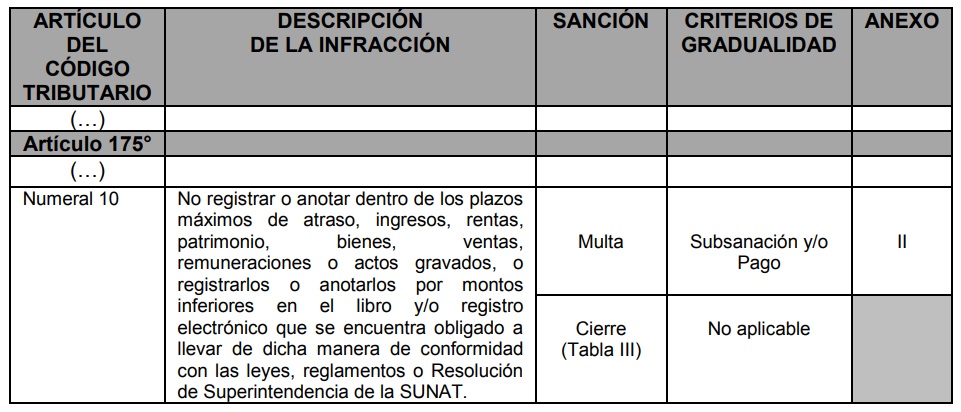
Se incorpora el cuadro del numeral 11-A que obra en el anexo 2 de la presente resolución.
El siguiente cuadro corresponde al régimen de gradualidad numeral 10 artículo 175. Gradualidad por no presentar libros electrónicos.
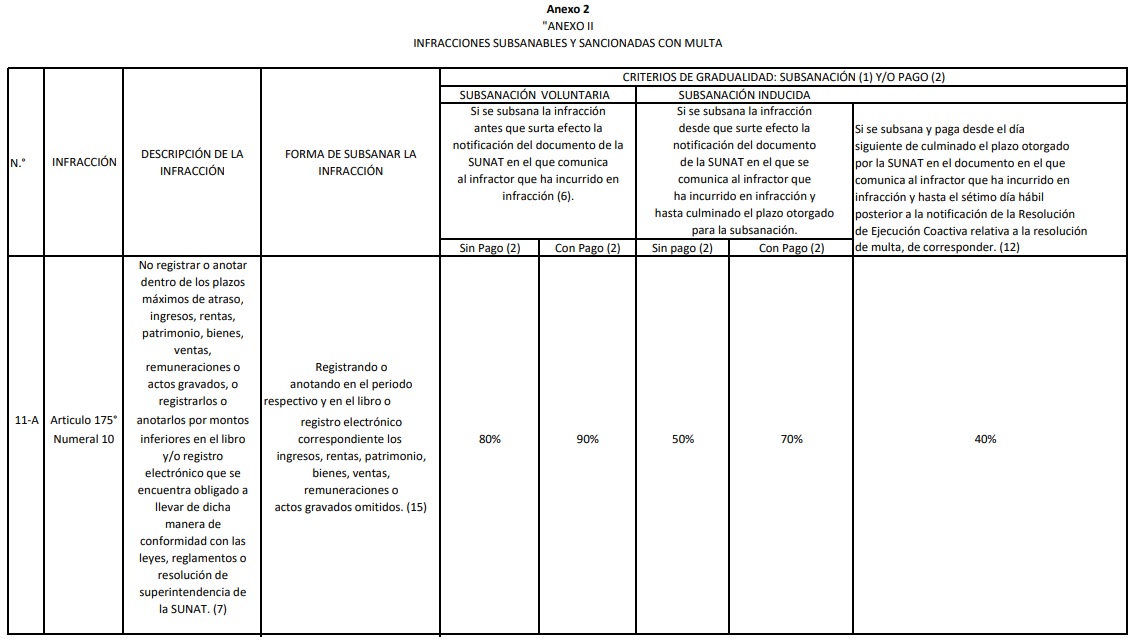
*Código de la multa por presentar libros electrónicos fuera de fecha es 6047
Notas Anexo II:
(6) El Artículo 106° del Código Tributario señala la oportunidad en que surten efecto las notificaciones. En el último párrafo de dicho artículo, se indica lo siguiente “Por excepción la notificación surtirá efectos al momento de su recepción cuando se notifiquen, resoluciones que ordenan trabar medidas cautelares, requerimientos de exhibición de libros, registros y documentación sustentatoria de operaciones de adquisición y ventas que se deban llevar conforme a las disposiciones pertinentes y en los demás casos que se realicen en forma inmediata de acuerdo a lo establecido en este Código.”
(7) Según el Artículo 20° del Decreto Legislativo N° 937° y normas modificatorias, los sujetos del Nuevo RUS no se encuentran obligados a llevar libros y registros contables, por lo que no se les aplicarán las normas de gradualidad referidas a dichos libros y registros.
(12) La rebaja del 40% no se aplica para el infractor:
- Comprendido en el anexo J de la Resolución de Superintendencia Nº 300-2014/SUNAT, en el anexo de la Resolución de Superintendencia Nº 192-2016/SUNAT o en el anexo I de la Resolución de Superintendencia Nº 155-2017/SUNAT.
- Que a la fecha en que se acoge al Régimen tenga deuda pendiente de pago por el impuesto general a las ventas e impuesto de promoción municipal por algún periodo por el cual hubiera vencido la prórroga del plazo de pago original a que se refiere el numeral 3 del artículo 8 del Reglamento de la ley del impuesto general a las ventas e impuesto selectivo al consumo aprobado por el Decreto Supremo Nº 29-94-EF.
- Que se encuentre omiso a la presentación mensual de la declaración del impuesto general a las ventas e impuesto a la renta (IGV- Renta) por los últimos seis (6) períodos vencidos anteriores a la fecha en que se acoge al Régimen. Para tal efecto, se considera que el infractor se acoge al Régimen cuando cumple con el (los) criterio(s) de gradualidad.
(15) En caso el libro o registro electrónico del periodo al que corresponde la omisión haya sido generado con anterioridad, la subsanación se realiza anotando o registrando lo omitido en el mes abierto (por generar) en la forma y condiciones establecidas en las normas correspondientes.”
Vigencia:
El cuadro del numeral 11-A del anexo II del Reglamento, se aplica a las infracciones tipificadas en el numeral 10 del artículo 175 del Código Tributario, cometidas o detectadas incluso desde el 14 de setiembre de 2018 siempre que el infractor cumpla desde dicha fecha con todos los criterios de
gradualidad establecidos respecto de esa infracción. Lo antes señalado no genera derecho alguno a
devolución o compensación.
Código de multa:
Código de la multa por presentar libros electrónicos fuera de fecha es 6047.
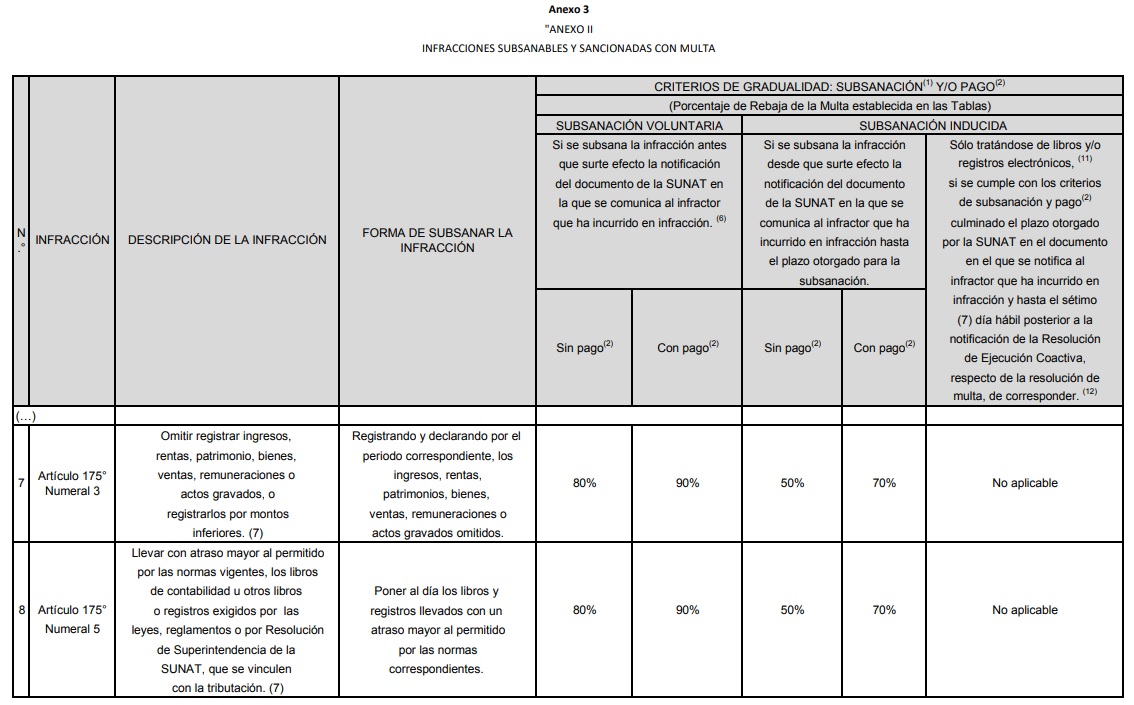
Otras modificaciones artículo 175 numeral 3 y 5:
Se modifican las filas 7 y 8 correspondiente al numeral 3 y 5 del artículo 175 con lo siguiente:
Qué es el régimen de gradualidad
Es un conjunto de reglas de la SUNAT que reduce el importe de una multa cuando el contribuyente cumple ciertos criterios. Los dos criterios más importantes son la subsanación (corregir la infracción: presentar el libro, declarar lo omitido) y el pago de la multa rebajada.
La rebaja es mayor cuanto antes actúes. Hay tres escenarios:
- Subsanación voluntaria: corriges antes de que la SUNAT te notifique. Es el caso con la rebaja más alta.
- Subsanación inducida: corriges dentro del plazo que te da la SUNAT después de notificarte. La rebaja es menor.
- Sin subsanación: no corriges a tiempo y pagas la multa completa, con intereses.
Gradualidad en libros electrónicos: qué infracción cubre
La gradualidad para libros electrónicos se aplica a la infracción del numeral 10 del artículo 175 del Código Tributario: no llevar en los plazos máximos de atraso los libros y registros que se deben llevar de manera electrónica. El código de multa para pagarla es el 6047.
La regla se aplica incluso a infracciones cometidas desde el 14 de setiembre de 2018, siempre que se cumplan los criterios de gradualidad, aunque no da derecho a devolución de lo ya pagado.
Cómo acogerte a la gradualidad paso a paso
- Identifica los libros y periodos atrasados revisando tus constancias del PLE o del SIRE.
- Genera y envía los libros pendientes. Si el libro de ese periodo ya se generó, lo omitido se anota en el mes abierto.
- Calcula la multa según tu régimen tributario y aplica el porcentaje de rebaja que corresponda.
- Paga con el código 6047 desde SUNAT Operaciones en Línea o en el banco.
- Guarda las constancias de presentación y de pago por si la SUNAT te las pide.
Puedes ver cuánto es la multa base en nuestra guía multa por declarar libros electrónicos fuera de fecha.
Cuándo no se aplica la rebaja del 40 %
La norma excluye de algunas rebajas a quienes, al momento de acogerse, tienen deudas de IGV con prórroga vencida o están omisos a las declaraciones mensuales de IGV y Renta de los últimos seis periodos. Antes de subsanar, revisa que estés al día con tus declaraciones mensuales para no perder el beneficio.
Recuerda también que los contribuyentes del Nuevo RUS no llevan libros contables, por lo que esta gradualidad no les afecta. Si tienes dudas sobre tu régimen, lee nuestra guía del Nuevo RUS.
Cómo evitar multas por libros electrónicos
- Lleva un calendario con los plazos máximos de atraso de cada libro.
- Usa un sistema contable que genere los archivos del PLE y compare tu información con la propuesta del SIRE.
- Cierra cada mes antes de empezar el siguiente.
- Revisa periódicamente tu buzón SOL para detectar notificaciones a tiempo.
Con Siscont generas el Libro Diario, el Mayor y los registros electrónicos desde tus vouchers, sin digitar dos veces. Puedes probarlo con la descarga de Siscont.
Gradualidad de libros electrónicos: ejemplo práctico
Una empresa del régimen general se da cuenta en marzo de que no generó su Libro Diario electrónico de diciembre dentro del plazo máximo de atraso. Antes de recibir cualquier notificación, genera el libro, lo envía, calcula la multa con la rebaja por subsanación voluntaria y la paga con el código 6047. Al hacerlo por iniciativa propia accede a la rebaja más alta del régimen de gradualidad.
Si hubiera esperado a que la SUNAT la notificara, solo habría podido acceder a la rebaja menor, y si no hubiera corregido dentro del plazo de la notificación, pagaría la multa completa.
Preguntas frecuentes sobre el régimen de gradualidad
¿Qué código uso para pagar la multa por libros electrónicos?
El código de multa 6047, en el formulario de pago de multas o desde SUNAT Operaciones en Línea.
¿Puedo acogerme a la gradualidad si la SUNAT ya me notificó?
Sí, pero con una rebaja menor. La rebaja más alta solo se consigue si subsanas antes de la notificación.
¿La gradualidad se aplica al SIRE?
El SIRE también es un registro electrónico, así que su atraso puede constituir infracción. Consulta las normas vigentes de la SUNAT, porque durante su implementación hubo periodos sin sanción.
¿Dónde aprendo a generar los libros electrónicos?
En el curso de Siscont Smart vemos el cierre mensual y la generación de los libros paso a paso.
Si tienes alguna duda sobre mi explicación, por favor haz la pregunta que quieras resolver en los comentarios de esta página o escríbeme directamente sin compromiso.
Recuerda que soy asesora contable e imparto capacitaciones físicas en nuestras oficinas o en tu lugar de trabajo. Las capacitaciones de Siscont están compuestas con ejercicios prácticos y teoría avanzada. Pregunta sin compromiso, estaré encantada de resolver tus dudas.
Muchas gracias por tu atención, te espero en la próxima explicación