Plazo para conservar documentos originales es de 5 años con respaldo digital

No existirá la obligación de conservar los originales de la documentación que haya sido migrada a archivos digitales (microformas), cuando esta se encuentre relacionada con tributos respecto de los cuales hubiere transcurrido el plazo de prescripción o más de cinco (5) años desde que se contó con dicha información, el que resulte mayor.
Así Sunat concluye el Informe N° 023-2019-SUNAT/7T0000 de fecha 28 de febrero del 2019.
Con ello, queda claro, que los respaldos digitales y documentos contenidos en ellos, se consideran válidos para cualquier revisión contable o tributario, exámenes y auditorías públicas o privadas; pudiendo ser exhibidos ante los inspectores, revisores, auditores y autoridades competentes.
El plazo para la conservación se computa a partir del 1 de enero del año siguiente a la fecha de vencimiento de la presentación de declaración de la obligación tributaria correspondiente. Tratándose de los pagos a cuenta del impuesto a la renta, el plazo de cinco (5) años se computa considerando la fecha de vencimiento de la declaración anual del citado impuesto
En cuanto a la conservación de documentos con contenido tributario, se debe tener presente que el artículo 1° de la Ley N.° 28186 dispone que no podrán destruirse, aun cuando se hubieren conservado mediante microformas, de acuerdo al citado Decreto Legislativo N.° 681, y sus normas modificatorias, ampliatorias y reglamentarias, los originales de los documentos, información y
antecedentes de las operaciones o situaciones que constituyan hechos generadores de obligaciones tributarias así como toda otra documentación relacionada con hechos que determinen tributación, mientras el tributo no esté prescrito.
Cabe mencionar que conforme a la Exposición de Motivos de la Ley N.° 28186, lo señalado en esta se plantea a partir de las normas establecidas en el Código Tributario, las que no obstante que reconocen el uso de tecnologías avanzadas, prevén como regla general que los deudores tributarios deberán conservar sus libros y registros llevados en sistema manual o mecanizado, así como los documentos y antecedentes de las operaciones o situaciones que constituyan hechos generadores de obligaciones tributarias, mientras el tributo no esté prescrito. En otras palabras el contribuyente tendrá la obligación de conservar la documentación original vinculada a asuntos tributarios aún cuando conste en microformas en la medida que el tributo al que se refiera no esté prescrito.
Los plazos de prescripción tributaria
| Situación | Plazo de prescripción |
|---|---|
| Presentaste la declaración | 4 años |
| No presentaste la declaración | 6 años |
| Retuviste o percibiste un tributo y no lo pagaste | 10 años |
Mientras el tributo no prescriba, los documentos relacionados deben conservarse. Por eso el plazo para conservar documentos originales digitalizados nunca es menor que la prescripción.
Cómo se cuenta el plazo
El plazo se cuenta desde el 1 de enero del año siguiente al vencimiento de la declaración del tributo. En los pagos a cuenta del Impuesto a la Renta, se toma la fecha de vencimiento de la declaración anual.
Ejemplo: las facturas de compra de 2020 sustentan la declaración anual de renta de 2020, que venció en 2021. El plazo empieza el 1 de enero de 2022. Si la declaración se presentó, el tributo prescribe a los 4 años, pero la regla de los cinco años obliga a conservar los documentos hasta el 31 de diciembre de 2026.
Qué documentos debes conservar
- Libros y registros contables, en papel o electrónicos.
- Comprobantes de pago emitidos y recibidos.
- Contratos, guías de remisión y documentos de importación.
- Planillas, boletas de pago y constancias de pago de aportes.
- Declaraciones juradas y constancias de pago de tributos.
- Estados de cuenta bancarios y sustentos de medios de pago.
Cómo digitalizar con validez
La norma admite las microformas reguladas por el Decreto Legislativo N.° 681, que deben hacerse con un procedimiento certificado. Un simple escaneo puede servir como respaldo práctico, pero no siempre reemplaza al original. Si quieres destruir originales, confirma antes que tu digitalización cumple las normas.
Los comprobantes electrónicos (facturas, boletas, notas) ya nacen digitales: guarda sus archivos XML y PDF, que son los originales.
Respaldo digital de tu contabilidad
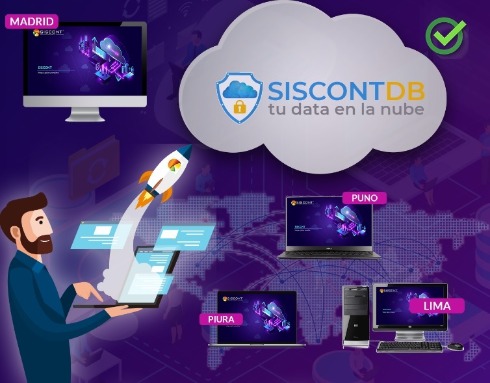
Además de los documentos, conserva las copias de seguridad de tu sistema contable de cada ejercicio. Con Siscont puedes hacer copias de cada empresa y guardarlas fuera de la computadora, o tener tu información en Siscont en la nube. Si pierdes un libro, mira lo que ocurrió en el caso de pérdida de libros contables.
Errores frecuentes al conservar documentos
- Destruir originales a los cinco años sin revisar si el tributo ya prescribió.
- Guardar solo el PDF de los comprobantes electrónicos y perder el XML.
- Tener las copias de seguridad en la misma computadora que el sistema.
- No etiquetar las cajas o carpetas por ejercicio y tipo de documento.
Preguntas frecuentes sobre conservar documentos
¿Puedo botar los documentos de hace más de 5 años?
Solo si el tributo relacionado ya prescribió y no hay una fiscalización o un procedimiento abierto.
¿Y si la SUNAT me fiscaliza y no tengo el original?
Debes presentar el respaldo válido. Si no lo tienes, podrías no sustentar gastos o el crédito fiscal y exponerte a multas.
¿Los libros electrónicos también se conservan?
Sí: conserva los archivos generados y sus constancias de presentación.