Exoneran de Igv el Arroz
El día de hoy el Poder Ejecutivo oficializó la ley 30978 que modifica la ley 28211, Ley que crea el impuesto a la venta de Arroz Pilado y modifica el apéndice I del texto único ordenado del impuesto general a la ventas e impuesto selectivo al consumo.
Con esta modificatoria la exportación el impuesto del igv al arroz pilado queda exonerado.
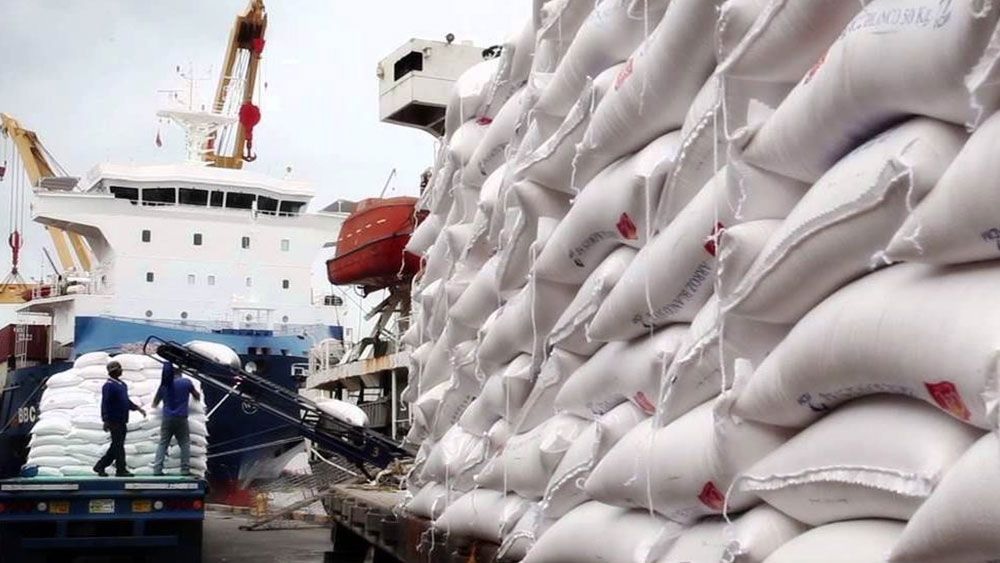
La norma incorpora el artículo 14 exonerando del impuesto del arroz pilado para los exportadores:
«La exportación de arroz pilado y los bienes comprendidos en las Subpartidas Nacionales 1006.20.00.00, 1006.30.00.00, 1006.40.00.00 y 2302.20.00.00 no está afecta al Impuesto a la Venta de Arroz Pilado.
Además indica que, los sujetos del impuesto que realicen la exportación de los referidos bienes tendrán derecho a la devolución del Impuesto a la Venta de Arroz Pilado que se les hubiera aplicado en virtud de lo dispuesto en el artículo 4 de la Ley, conforme a lo que establezca el Reglamento.
Para efecto de lo dispuesto en el párrafo anterior es de aplicación lo regulado en el artículo 33 del Texto Único Ordenado de la Ley del Impuesto General a las Ventas e Impuesto Selectivo al Consumo, aprobado por el Decreto Supremo 055-99-EF, en lo que respecta a la exportación de bienes.
Son de aplicación para efecto del Impuesto General a las Ventas pagado por la adquisición o por la importación de bienes y servicios, o contratos de construcción por parte de los sujetos del impuesto que realicen la exportación de los bienes señalados en el numeral precedente lo dispuesto en los artículos 34, 35 y 36 del Texto Único Ordenado de la Ley del Impuesto General a las Ventas e Impuesto Selectivo al Consumo, aprobado por el Decreto Supremo 055-99-EF”.
Vigencia:
La ley 30978 entra en vigencia el primer día del mes de Agosto.
Normas reglamentarias:
En 60 días, contados a partir de la entrada en vigencia de la Ley, se adecuarán las normas reglamentarias de acuerdo a lo dispuesto en la presente ley.
Dato adicional
Según Fabiola Muñoz, Ministra de Agricultura y Riego, la ley busca que no se les retenga el impuesto a los productores de arroz que planean exportar este cereal pues era un sobrecosto para ellos. (Fuente El Peruano)
Qué es el IVAP
El Impuesto a la Venta de Arroz Pilado, creado por la Ley 28211, grava la primera venta en el país del arroz pilado y su importación con una tasa del 4 %. Reemplaza al IGV en esas operaciones: las ventas de arroz pilado gravadas con IVAP no pagan IGV.
El arroz en cáscara, en cambio, figura entre los bienes exonerados del IGV del Apéndice I de la ley del IGV.
Qué cambió con la Ley 30978
- La exportación de arroz pilado y de los productos de las subpartidas indicadas en la ley no está afecta al IVAP.
- Los exportadores pueden pedir la devolución del IVAP que se les aplicó.
- Pueden recuperar el IGV de sus compras de bienes y servicios como cualquier exportador.
- Entró en vigencia el 1 de agosto de 2019.
Cuadro resumen
| Operación | Tratamiento |
|---|---|
| Venta de arroz en cáscara | Exonerada del IGV |
| Primera venta de arroz pilado en el país | IVAP 4 % |
| Importación de arroz pilado | IVAP 4 % |
| Exportación de arroz pilado | No afecta al IVAP, con devolución |
Cómo registrar el arroz pilado en tu contabilidad
El IVAP no es IGV, así que no se registra como crédito fiscal. En el registro de ventas y compras se informa en su columna propia y en el plan contable se controla en la cuenta de tributos por pagar. Si trabajas con molinos o comerciantes de arroz, configura bien los tipos de operación desde el inicio para que tus registros salgan correctos en el SIRE.
En Siscont puedes definir cuentas y columnas para operaciones con IVAP. Aprende a configurarlo en el curso de Siscont Smart.
Errores frecuentes con el IVAP
- Aplicar IGV a la primera venta gravada con IVAP.
- Usar el IVAP como si fuera crédito fiscal del IGV.
- No pedir la devolución del IVAP en las exportaciones.
- Confundir el arroz en cáscara con el arroz pilado.
Preguntas frecuentes sobre el IVAP
¿Se exoneró del IGV al arroz?
La Ley 30978 se refiere al IVAP en la exportación. El arroz en cáscara ya estaba exonerado del IGV.
¿Cuál es la tasa del IVAP?
El 4 % sobre el valor de la primera venta o de la importación.
¿Dónde reviso si la norma sigue vigente?
En la web de la SUNAT y en el diario oficial El Peruano.
¿El arroz es inafecto o exonerado del IGV?
Depende del tipo de arroz: el arroz en cáscara está exonerado del IGV, mientras que el arroz pilado no paga IGV porque su primera venta y su importación quedan gravadas con el IVAP, con tasa del 4 %.
¿El arroz pilado está afecto al IGV?
No, el arroz pilado no está afecto al IGV en esas operaciones, porque el IVAP reemplaza al IGV. Esto aplica a la primera venta en el país y a la importación.
- Arroz en cáscara: exonerado del IGV.
- Primera venta de arroz pilado: IVAP 4 %.
- Importación de arroz pilado: IVAP 4 %.
- Exportación de arroz pilado: no afecta al IVAP, con derecho a devolución.
Inafecto y exonerado: la diferencia
Inafecto significa que la operación no está alcanzada por el impuesto. Exonerado significa que sí está alcanzada, pero la ley la libera del pago. Por eso el arroz en cáscara se describe como exonerado, y la exportación de arroz pilado, respecto al IVAP, como no afecta.
Para tu caso concreto, confirma las normas vigentes en la SUNAT.
¿El arroz es inafecto o exonerado del IGV?
Depende del tipo de arroz: el arroz en cáscara está exonerado del IGV, mientras que el arroz pilado no paga IGV porque su primera venta y su importación quedan gravadas con el IVAP, con tasa del 4 %.
¿El arroz pilado está afecto al IGV?
No, el arroz pilado no está afecto al IGV en esas operaciones, porque el IVAP reemplaza al IGV. Esto aplica a la primera venta en el país y a la importación.
- Arroz en cáscara: exonerado del IGV.
- Primera venta de arroz pilado: IVAP 4 %.
- Importación de arroz pilado: IVAP 4 %.
- Exportación de arroz pilado: no afecta al IVAP, con derecho a devolución.
Inafecto y exonerado: la diferencia
Inafecto significa que la operación no está alcanzada por el impuesto. Exonerado significa que sí está alcanzada, pero la ley la libera del pago. Por eso el arroz en cáscara se describe como exonerado, y la exportación de arroz pilado, respecto al IVAP, como no afecta.
Para tu caso concreto, confirma las normas vigentes en la SUNAT.