Establecen nuevos requisitos de los comprobantes de pago y los documentos vinculados a estos a efecto de la administración del impuesto al consumo de las bolsas de plástico
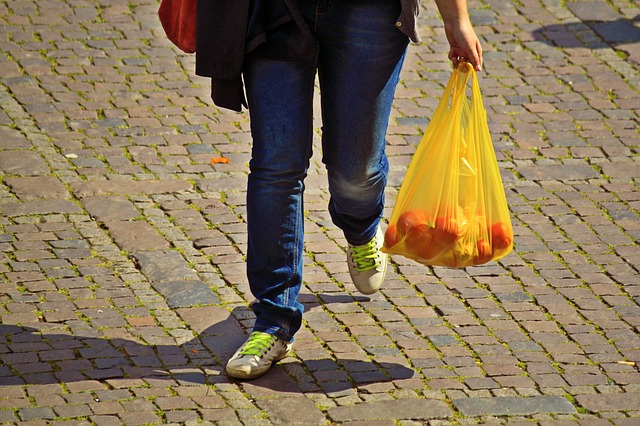
El impuesto al consumo por las bolsas de plásticos (ICBPER) deberá incluirse en las facturas, boletas de venta, notas de crédito y notas de débito así como en los tickets o cintas emitidos por máquinas registradoras como requisito mínimo.
A partir del 01 de agosto del 2019 entra en vigencia la RESOLUCIÓN DE SUPERINTENDENCIA Nº 150-2019/SUNAT que establece nuevos requisitos de los comprobantes de pago y los documentos vinculados a estos a efecto de la administración del impuesto al consumo de las bolsas de plástico
Para entender la norma explicamos qué es el ICBPER el cual fue creado bajo la ley N° 30884, que regula el plástico de un solo uso y los recipientes o envases descartables, en su artículo 12
ICBPER
Es el impuesto al consumo de las bolsas de plástico y grava la adquisición bajo cualquier título de bolsas de plástico cuya finalidad sea cargar o llevar bienes enajenados por los establecimientos comerciales o de servicios de contribuyentes del IGV que las distribuyan. No forma parte de la base imponible del IGV y constituye ingreso del tesoro público y su administración le corresponde a la SUNAT;
Cuál es su finalidad?
Desincentivar el uso de bolsas de plástico y contribuir a la conservación del medio ambiente y el desarrollo sostenible.
Teniendo en cuenta lo explicado, la SUNAT ha visto conveniente emitir esta nueva resolución en la cual modifica la normativa que regula la emisión de comprobantes de pago y documentos vinculados a estos -que incluye la normativa sobre emisión electrónica- para incorporar nuevos requisitos mínimos en la factura, la boleta de venta, los tickets o cintas emitidos por máquinas registradoras, la nota de crédito y la nota de débito, que le permitan contar con la información necesaria para la administración de dicho impuesto.
Esta nueva resolución también indica que el nombre del impuesto «ICBPER» deberá estar impreso junto al importe total por concepto del cobro y que este requisito deberá incluirse en las facturas, boletas de venta y tickets emitidos por máquinas registradoras.
También establece que para los emisores electrónicos del Sistema de Emisión Electrónica (SEE) desarrollado desde los sistemas del contribuyente, el SEE Operador de Servicios Electrónicos y el SEE Facturador SUNAT están exceptuados de incluir los requisitos mínimos hasta el 31 de marzo de 2020, siempre y cuando se consigne el importe total del ICBPER.